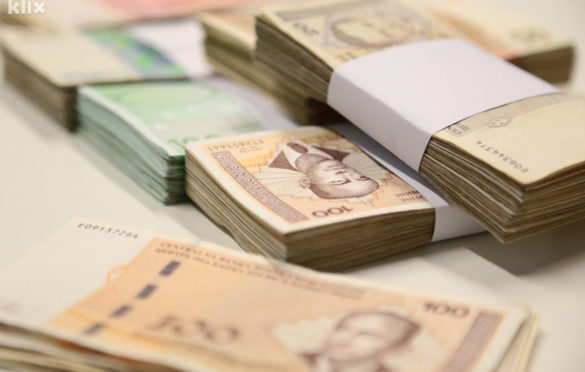
U Bosni i Hercegovini u opticaju se nalazi više od 7,4 milijarde konvertibilnih maraka gotovine, a količina fizičkog novca nastavlja da raste uprkos sve većoj upotrebi bankovnih kartica i digitalnih načina plaćanja. Stručnjaci ovakav trend povezuju sa ekonomskom neizvjesnošću, nepovjerenjem u banke i strahom od mogućih poremećaja u platnom sistemu.
Prema podacima Centralne banke Bosne i Hercegovine, na kraju 2025. godine vrijednost gotovog novca u opticaju iznosila je 7,46 milijardi KM, što predstavlja povećanje od 8,56 odsto u odnosu na prethodnu godinu.
Sličan trend zabilježen je i tokom pandemije virusa korona, kada je gotovina u opticaju dostigla 6,17 milijardi KM, odnosno 18,7 odsto više nego godinu ranije, piše BL portal.
Iz Centralne banke objašnjavaju da je povećana potražnja za fizičkim novcem zabilježena i nakon početka rata u Ukrajini, kao i poslije isključenja Sberbanke iz međunarodnog platnog sistema SWIFT.
Ipak, naglašavaju da se na osnovu ukupne količine gotovine u opticaju ne može precizno utvrditi koliko novca građani čuvaju kod kuće, niti zbog čega se odlučuju na takav način štednje.
„Ne može se pouzdano tvrditi da povećanje količine gotovine u opticaju istovremeno znači i povećanje količine gotovine koju građani drže izvan banaka“, ističu iz Centralne banke.
Rast potražnje za gotovinom nije karakterističan samo za Bosnu i Hercegovinu. Podaci Evropske centralne banke pokazuju da je vrijednost evronovčanica u opticaju tokom posljednje decenije povećana sa jednog na 1,6 biliona evra.
Glavni ekonomista Evropske centralne banke Filip Lejn potvrdio je da građani sve rjeđe koriste novčanice za svakodnevne kupovine, ali ih istovremeno sve više zadržavaju kao finansijsku rezervu.
Ekonomski stručnjak Igor Gavran smatra da postoji nekoliko razloga zbog kojih građani Bosne i Hercegovine radije čuvaju gotovinu nego novac na bankovnim računima.
Među najvažnijim razlozima navodi izuzetno niske kamatne stope na štednju, kao i naknade koje banke naplaćuju za održavanje računa.
Prema njegovoj ocjeni, građani često nemaju finansijsku korist od držanja novca u bankama, dok bankarske institucije istovremeno ostvaruju značajnu dobit koristeći njihova sredstva.
Gavran smatra da je povjerenje u bankarski sistem dodatno narušeno ranijim slučajevima blokiranja i zatvaranja računa pojedinim građanima i kompanijama zbog međunarodnih sankcija.
Poseban problem, prema njegovim riječima, predstavlja zavisnost Bosne i Hercegovine od međunarodnih sistema plaćanja i američkih kartičnih kompanija.
On upozorava da bi eventualne političke odluke ili međunarodne sankcije mogle otežati pristup elektronskim načinima plaćanja, zbog čega smatra da je potrebno razvijati alternativne platne mehanizme.
Pitanje dostupnosti novca u kriznim situacijama postalo je posebno aktuelno nakon što je Evropska unija preporučila građanima da, pored osnovnih životnih namirnica i drugih potrepština, obezbijede i određenu količinu gotovine dovoljnu za najmanje 72 časa.
Gavran smatra da je takva preporuka opravdana, ali napominje da nije jednostavno procijeniti koliko bi novca građani trebalo da imaju na raspolaganju u slučaju dužih poremećaja.
Sličan stav iznio je i predsjednik Udruženja „e-Transformacija“ Semir Dedić, koji upozorava da dostupnost novca na bankovnim računima zavisi od funkcionisanja čitavog niza tehničkih sistema.
Prekid interneta, nestanak električne energije ili sajber napad na infrastrukturu mogli bi privremeno onemogućiti kartična plaćanja i podizanje novca.
Dedić zbog toga smatra razumnim da građani imaju određenu gotovinsku rezervu koja bi im omogućila da nekoliko dana podmiruju osnovne životne potrebe.
Istovremeno, naglašava da bankarski sistem spada među bezbjednije finansijske sisteme, te da preporuka o čuvanju gotovine ne znači da su banke nepouzdane.
Prema njegovoj ocjeni, kombinovanje različitih načina čuvanja i korišćenja novca predstavlja oblik raspodjele rizika, jer građani tako ne zavise isključivo od jednog platnog mehanizma.
Stručnjaci zaključuju da rast digitalnih plaćanja i povećana potražnja za gotovinom nisu suprotstavljeni trendovi. Dok kartice i elektronske transakcije postaju sve zastupljenije u svakodnevnoj trgovini, fizički novac zadržava važnu ulogu k
Komentariši